
En este artículo
Sí, si vendes como negocio. El artículo 27 del Código Fiscal de la Federación obliga a inscribirse en el RFC a toda persona que deba presentar declaraciones periódicas o expedir facturas (CFDI) por lo que vende, y vender en línea de forma habitual entra ahí. Lo normal para quien empieza es darse de alta como persona física con actividad empresarial y, si en el año no pasas de 3.5 millones de pesos, elegir el RESICO, que cobra de ISR entre 1 % y 2.5 % de lo que cobras cada mes, sin deducciones. Una plataforma digital te retiene impuestos solo cuando el dinero de la venta pasa por ella: en 2026 retiene 2.5 % de ISR y la mitad del IVA. Si tu cliente te paga directo a tu CLABE, en efectivo o por WhatsApp, ninguna plataforma te retiene y tú declaras esos ingresos.
Leyes y páginas del SAT consultadas el 11 de octubre de 2026. Esta guía es información general, no asesoría fiscal: para tu caso concreto, habla con un contador.
¿Cuándo tengo que darme de alta en el SAT para vender por internet?
La regla no habla de internet ni de redes sociales. Habla de lo que haces. Según el artículo 27, apartado A, fracción I, del Código Fiscal de la Federación, tienen que inscribirse en el RFC las personas físicas y morales que:
- deban presentar declaraciones periódicas, o
- estén obligadas a expedir comprobantes fiscales digitales (CFDI) por sus actividades o por los ingresos que reciben.
Si compras para revender, haces lo que vendes o vendes cada semana, eso es actividad empresarial y genera ingresos que se declaran. Da igual que la venta se cierre en Instagram, en Mercado Libre, en tu propia tienda en línea o en un chat de WhatsApp: la obligación es la misma.
Tener cuenta de banco no te obliga a lo mismo. El mismo artículo dice que quien solo abrió una cuenta a su nombre, sin estar en los dos casos de arriba, únicamente tiene que cumplir con una parte de las obligaciones del RFC.
Cómo inscribirte en el RFC si vas a vender
La página Inscripción y avisos al RFC para personas del SAT ofrece dos caminos. La Oficina Virtual solo lista tres casos: mexicanos que viven en el extranjero, personas con ingresos por salarios y personas sin obligaciones fiscales. Ninguno es el de alguien que va a vender, así que lo que te toca es la cita en oficina:
- Registra una cita en el SAT. Es el primer requisito que pone la página.
- Junta tus documentos. Identificación oficial vigente y comprobante de domicilio, este último solo si tu identificación no trae tu domicilio.
- Lleva una memoria USB. El SAT recomienda llevarla para tramitar tu e.firma en la misma visita.
- Acude a tu cita. Revisa y confirma la información.
- Recibe tu acuse de inscripción. Guárdalo.
La e.firma no es opcional si vas a entrar al RESICO: el artículo 113-G de la Ley del ISR pide contar con firma electrónica avanzada y buzón tributario activo.
¿Qué es el RESICO y me conviene para vender en línea?
El Régimen Simplificado de Confianza (RESICO) para personas físicas está en los artículos 113-E a 113-J de la Ley del Impuesto sobre la Renta. Pueden entrar quienes solo tienen actividades empresariales, profesionales o de arrendamiento y no pasaron de 3.5 millones de pesos de ingresos el año anterior. Si apenas empiezas, entras si calculas que no vas a pasar de esa cantidad. ¿Te conviene? Depende de tus gastos: en el RESICO no restas ninguno, pagas sobre lo que cobras. Si tus costos son bajos frente a tus ventas, la tasa de 1 % a 2.5 % suele convenir; si gastas mucho en mercancía, pide a un contador que compare con el régimen de actividad empresarial, donde sí deduces.
El ISR se paga cada mes, a más tardar el día 17 del mes siguiente, sobre lo que cobraste y facturaste sin contar el IVA. No restas gastos. Esta es la tabla mensual del artículo 113-E:
| Lo que cobraste en el mes, sin IVA | Tasa de ISR |
|---|---|
| Hasta $25,000.00 | 1.00 % |
| Hasta $50,000.00 | 1.10 % |
| Hasta $83,333.33 | 1.50 % |
| Hasta $208,333.33 | 2.00 % |
| Hasta $3,500,000.00 | 2.50 % |
Ejemplo con la tabla: si en un mes cobraste $20,000 sin IVA, el ISR del RESICO es 1 %, o sea $200. Además presentas una declaración anual en abril (artículo 113-F).
Lo que pide a cambio el artículo 113-G, en corto: estar inscrito en el RFC, tener e.firma y buzón tributario, emitir CFDI por todo lo que cobras y entregar factura a quien te la pida. Si un cliente no te la pide, emites una factura global por las ventas al público en general.
Hay casos que no pueden entrar. El artículo 113-E deja fuera, entre otros, a quien es socio o accionista de una persona moral. Si es tu caso, tu régimen es otro y conviene verlo con un contador.
¿Cuándo me retiene impuestos una plataforma digital?
Te retiene cuando el dinero de tu venta pasa por la plataforma. El artículo 113-A de la Ley del ISR dice que la retención se hace «sobre el total de los ingresos que efectivamente perciban las personas físicas por conducto de» la plataforma, sin incluir el IVA. Es el caso de un marketplace que le cobra al comprador y después te deposita a ti.
Para 2026 cambió la tasa. La ley del ISR pone 1 % para la venta de bienes, pero la Ley de Ingresos de la Federación para 2026, publicada en el DOF el 7 de noviembre de 2025, dice en su artículo 25, fracción VI, que las plataformas aplicarán 2.5 % «en sustitución» de esa tasa. Esa ley es solo para el ejercicio 2026; para 2027 hay que revisar la que se publique.
- De ISR, 2.5 % de lo que cobró la plataforma por tu venta en 2026. Si no le das tu RFC, el artículo 113-C le ordena retener 20 %.
- De IVA, cuando la plataforma cobra el precio y el IVA por ti, retiene 50 % del IVA cobrado, o 100 % si no le diste tu RFC. Lo dicen los artículos 18-J, fracción II, y 1o.-A BIS de la Ley del IVA.
La retención de ISR cuenta como pago provisional. Si tus ingresos de negocio vienen solo de plataformas y el año anterior no pasaron de 300,000 pesos, el artículo 113-B te deja tomar esas retenciones como pago definitivo, con aviso al SAT dentro de los 30 días siguientes a tu primer ingreso. Una vez elegida, esa opción no se cambia en cinco años.
¿Y si vendo en mi propia tienda en línea o por WhatsApp?
Si el cliente te paga directo a ti, no hay retención de plataforma, porque el dinero no pasa «por conducto» de nadie. WhatsApp no cobra tus ventas, y en una tienda propia donde el cliente transfiere a tu CLABE o te paga en efectivo al recibir, el pago va de su cuenta a la tuya.
Que nadie te retenga no quiere decir que no pagues. Esos ingresos los declaras tú cada mes en tu régimen, con la tabla del RESICO si estás ahí, y emites el CFDI que corresponda.
Hay una excepción que no tiene que ver con plataformas: si estás en el RESICO y le vendes a una empresa (persona moral), el artículo 113-J de la Ley del ISR la obliga a retenerte 1.25 % de lo que te paga, sin IVA, y a darte el comprobante. Esa retención la consideras en tu pago mensual.
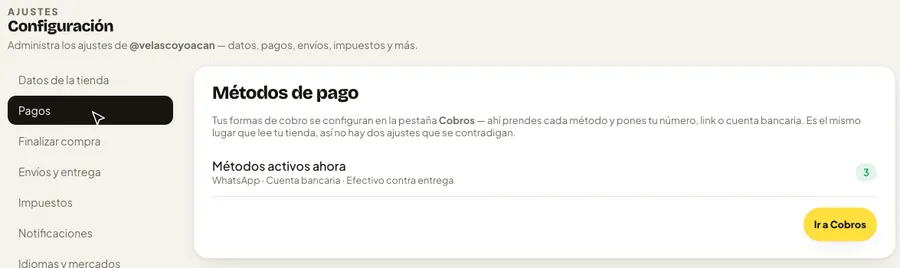
En Poket así se configura el cobro de una tienda en México. Activas la transferencia y pones tu banco y tu CLABE, y el cliente te paga a ti. Los pedidos por WhatsApp llegan a tu número con el detalle armado y el pago lo arreglas directo con tu cliente.
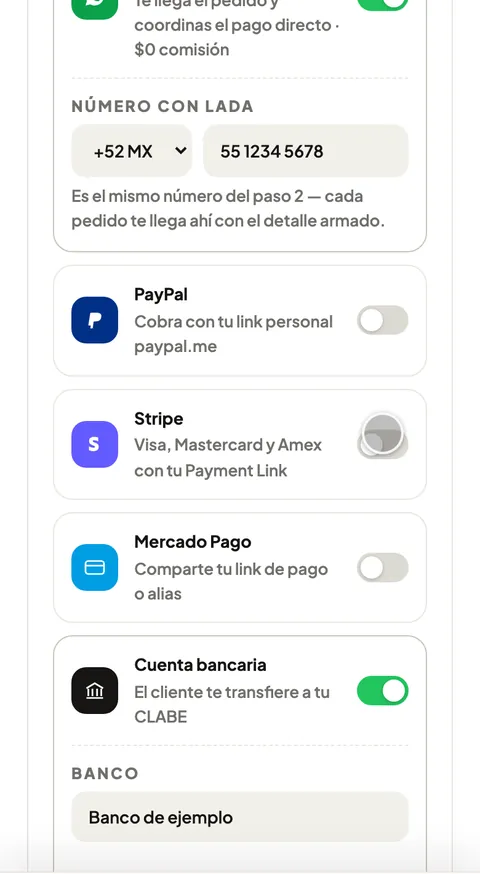
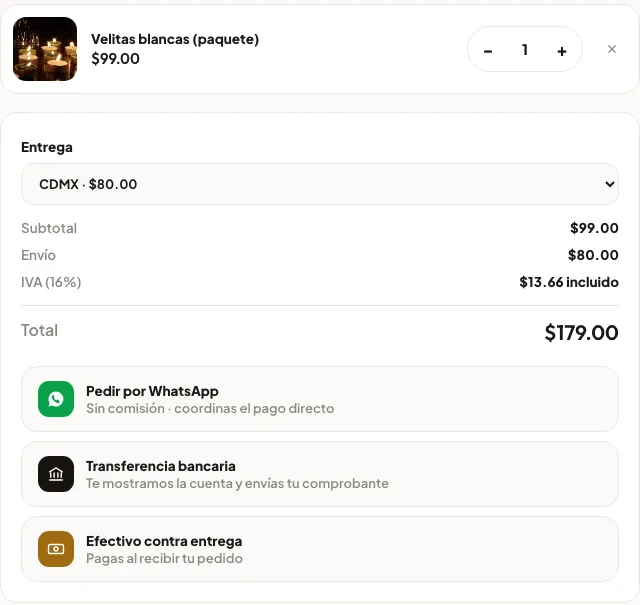
Un pedido de la tienda no es un CFDI. Tu panel guarda cada pedido con su número y su total, y eso te ayuda a cuadrar lo que cobraste en el mes, pero la factura la sigues emitiendo tú.
¿Cobro IVA en mi tienda en línea?
Por regla general, sí. El artículo 1o. de la Ley del IVA grava con 16 % la venta de bienes en territorio nacional, y el RESICO no cambia eso: es un régimen de ISR. Hay productos con tasa de 0 %. El artículo 2o.-A pone ahí, por ejemplo, los productos destinados a la alimentación, con excepciones que la propia ley enumera, como las bebidas distintas de la leche. Si vendes comida o postres, revisa con tu contador en qué tasa cae tu producto.
Las tiendas de Poket creadas en México empiezan con el IVA de 16 % incluido en el precio, y el carrito muestra cuánto IVA lleva el pedido. Si lo que vendes va en otra tasa o quieres sumar el IVA aparte, cambias la tasa de la tienda en Ajustes, en la sección Impuestos.
Resumen: qué te aplica según cómo vendes
| Cómo vendes | ¿Te retienen? | Qué haces tú |
|---|---|---|
| Marketplace que cobra al comprador y te deposita | Sí: 2.5 % de ISR en 2026 y 50 % del IVA (más si no das tu RFC) | Das tu RFC a la plataforma y guardas el CFDI de retenciones que te entrega; cómo aplicas lo retenido depende de tu régimen, revísalo con tu contador |
| Tienda propia con transferencia a tu CLABE o efectivo contra entrega | No, el dinero no pasa por una plataforma | Declaras tus ingresos cada mes y emites CFDI, o la factura global |
| Pedidos por WhatsApp con pago directo | No, WhatsApp no cobra tus ventas | Lo mismo que en tienda propia |
Tasas tomadas de la Ley del ISR (texto vigente publicado por la Cámara de Diputados, última reforma DOF 01-04-2024) y de la Ley de Ingresos de la Federación para 2026 (DOF 07-11-2025), consultadas el 11 de octubre de 2026.
Preguntas frecuentes
¿Necesito RFC para vender por WhatsApp?
Si vendes de forma habitual, sí. El artículo 27 del Código Fiscal de la Federación obliga a inscribirse a quien debe declarar o expedir CFDI por sus ventas, sin importar si se cierran por WhatsApp, por redes o en una tienda en línea.
¿Cuánto pago de impuestos en el RESICO?
De ISR, entre 1 % y 2.5 % de lo que cobras al mes sin IVA, según la tabla del artículo 113-E de la Ley del ISR. Con hasta $25,000 al mes pagas 1 %. El IVA va aparte y no lo cambia el RESICO.
¿Cuánto retienen las plataformas digitales en 2026?
Para la venta de bienes, 2.5 % de ISR sobre lo que cobra la plataforma por ti, según el artículo 25, fracción VI, de la Ley de Ingresos de la Federación 2026. De IVA retienen el 50 % del IVA cobrado. Sin RFC, el ISR retenido sube a 20 % y el IVA a 100 %.
¿Mi tienda de Poket me retiene impuestos?
Con transferencia a tu CLABE, efectivo o pedidos por WhatsApp, el cliente te paga directo y la tienda no recibe ese dinero, así que no hay nada que retener. Tú declaras esos ingresos en tu régimen.
¿Puedo sacar el RFC para vender en línea en la Oficina Virtual del SAT?
Según la página de inscripción del SAT, la Oficina Virtual atiende inscripciones por salarios, sin obligaciones fiscales o de mexicanos en el extranjero. Para darte de alta con una actividad de ventas, la vía que aparece es la cita en oficina.
¿Un pedido de la tienda sirve como factura?
No. El pedido registra productos y total, pero no es un CFDI. Si tu cliente te pide factura, la emites tú; si no te la piden, las ventas al público en general van en una factura global.
Otra guía para tu país
- ¿Necesito RUC para vender por internet en Perú?: RUC 10, Nuevo RUS y boletas.
Si todavía no tienes tienda, en tienda en línea gratis en México está cómo abrirla con precios en pesos y pedidos por WhatsApp.
Crea tu tienda en línea en pesos →
Fuentes
- Código Fiscal de la Federación, artículo 27 (texto vigente, Cámara de Diputados, última reforma DOF 09-04-2026): diputados.gob.mx.
- Ley del Impuesto sobre la Renta, artículos 113-A, 113-B, 113-C, 113-E, 113-F, 113-G y 113-J (texto vigente, Cámara de Diputados, última reforma DOF 01-04-2024): diputados.gob.mx.
- Ley de Ingresos de la Federación para el Ejercicio Fiscal de 2026, artículo 25, fracción VI: DOF, 7 de noviembre de 2025.
- Ley del Impuesto al Valor Agregado, artículos 1o., 1o.-A BIS, 2o.-A y 18-J (texto vigente, Cámara de Diputados, última reforma DOF 12-11-2021): diputados.gob.mx.
- SAT, Inscripción y avisos al RFC para personas, consultada el 11 de octubre de 2026.
Foto de producto de la tienda de ejemplo: «Candles1» de Carolineee1991, Wikimedia Commons, CC BY-SA 4.0. «Velas Coyoacán» es una tienda de ejemplo creada para esta guía el 11 de octubre de 2026, con datos de prueba, y ya está cerrada.


